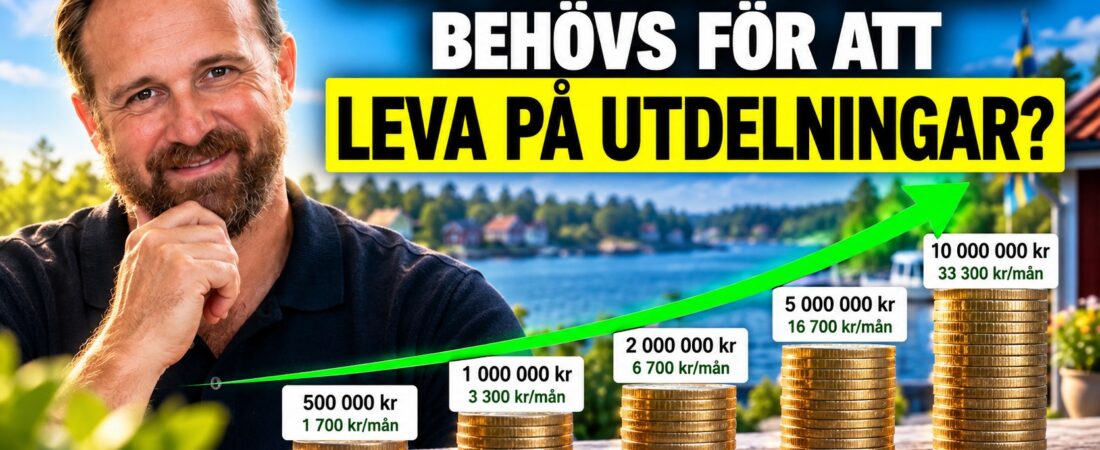
Att kunna leva på utdelningar är ett mål för många som investerar långsiktigt. I min guide till utdelningsaktier för nybörjare går jag igenom hur utdelningar fungerar och vad du behöver förstå innan du bygger en portfölj.
Tanken är enkel.
Du bygger upp ett kapital som består av aktier, ETF:er eller andra investeringar som delar ut pengar. När utdelningarna en dag är tillräckligt stora kan de täcka en del av dina utgifter.
Kanske till och med alla.
Men hur mycket kapital behövs egentligen?
Är det 2 miljoner kronor? 5 miljoner? 10 miljoner?
Det går faktiskt att räkna på ganska enkelt.
Börja med hur mycket pengar du behöver
Det första steget är inte att bestämma hur stor portföljen ska vara.
Börja med dina utgifter.
En person som behöver 15 000 kronor i månaden har ett helt annat mål än någon som behöver 30 000 kronor.
Om du exempelvis vill få 20 000 kronor i månaden från portföljen behöver den ge:
20 000 × 12 = 240 000 kronor per år
Nästa fråga blir vilken direktavkastning portföljen kan ge.
Vad är direktavkastning?
Direktavkastningen visar hur stor utdelningen är i förhållande till investeringens värde.
Om en aktie kostar 100 kronor och delar ut 4 kronor per år är direktavkastningen 4 procent.
Samma princip kan användas för en hel portfölj.
Har du en portfölj värd 1 000 000 kronor med en genomsnittlig direktavkastning på 4 procent motsvarar det:
1 000 000 × 0,04 = 40 000 kronor per år
Det motsvarar ungefär:
3 333 kronor i månaden
Vill du läsa mer om hur direktavkastning fungerar har jag en separat guide:
Vad är direktavkastning? Så fungerar det
Hur mycket kapital behövs?
Nu kommer vi till själva kärnan.
Vi kan räkna baklänges från den utdelning vi vill ha.
Formeln är:
Önskad utdelning per år ÷ direktavkastning = kapital som behövs
Vill du exempelvis få 120 000 kronor per år och räknar med 4 procents direktavkastning blir beräkningen:
120 000 ÷ 0,04 = 3 000 000 kronor
För 10 000 kronor i månaden behövs alltså ungefär 3 miljoner kronor med det antagandet.
Så här ser några olika nivåer ut:
| Utdelning per månad | Utdelning per år | Kapital vid 3 % | Kapital vid 4 % | Kapital vid 5 % |
|---|---|---|---|---|
| 5 000 kr | 60 000 kr | 2 000 000 kr | 1 500 000 kr | 1 200 000 kr |
| 10 000 kr | 120 000 kr | 4 000 000 kr | 3 000 000 kr | 2 400 000 kr |
| 15 000 kr | 180 000 kr | 6 000 000 kr | 4 500 000 kr | 3 600 000 kr |
| 20 000 kr | 240 000 kr | 8 000 000 kr | 6 000 000 kr | 4 800 000 kr |
| 25 000 kr | 300 000 kr | 10 000 000 kr | 7 500 000 kr | 6 000 000 kr |
| 30 000 kr | 360 000 kr | 12 000 000 kr | 9 000 000 kr | 7 200 000 kr |
Tabellen visar något viktigt.
Vilken direktavkastning du räknar med får stor betydelse för hur mycket kapital som krävs.
Men det betyder inte att högsta möjliga direktavkastning automatiskt är bäst.
Hög direktavkastning är inte gratis
Det kan vara lockande att tänka så här:
Om 4 procent kräver 6 miljoner kronor för att ge 20 000 kronor i månaden kanske jag bara ska hitta investeringar som ger 8 procent.
Då skulle det räcka med 3 miljoner.
Problemet är att direktavkastning inte är samma sak som säker avkastning.
En ovanligt hög direktavkastning kan bero på att aktiekursen har fallit kraftigt. Marknaden kanske räknar med sämre resultat eller en sänkt utdelning.
Bolaget kan också dela ut en så stor del av vinsten att det finns mindre pengar kvar till investeringar och framtida tillväxt.
Därför behöver man titta på mer än dagens utdelning.
Utdelningen kan växa
Det här är en av de mest intressanta delarna med utdelningsinvesteringar.
En investering som ger 3 procent idag behöver inte ge samma utdelning om tio år.
Om bolagen fortsätter att växa sina vinster kan även utdelningarna växa.
Anta att du får 30 000 kronor i utdelning under ett år.
Om utdelningarna sedan växer med 5 procent per år skulle samma utdelningsström efter tio år vara ungefär 49 000 kronor per år, även om vi bortser från nya investeringar och återinvesteringar.
Efter tjugo år skulle den vara betydligt större.
Det är därför skillnaden mellan högutdelare och utdelningshöjare är så viktig.
En högutdelare kan ge mer pengar idag.
En utdelningshöjare kan börja på en lägre nivå men växa snabbare över tid.
Jag har byggt en kalkylator där du själv kan jämföra de två alternativen:
Jämför högutdelare och utdelningshöjare
Hur mycket utdelning ger 1 miljon kronor?
Det här är en naturlig fråga när man börjar bygga en utdelningsportfölj.
Med 1 miljon kronor investerat blir den årliga utdelningen ungefär:
3 procents direktavkastning: 30 000 kronor
4 procents direktavkastning: 40 000 kronor
5 procents direktavkastning: 50 000 kronor
Det motsvarar ungefär 2 500, 3 333 respektive 4 167 kronor i månaden om vi delar årsutdelningen med tolv.
I verkligheten kommer utdelningarna sällan jämnt varje månad. Vissa bolag delar ut en gång per år, andra två eller fyra gånger.
Det viktiga är därför årsbeloppet.
Hur mycket utdelning ger 5 miljoner kronor?
Med ett kapital på 5 miljoner börjar utdelningarna bli betydligt större.
Vid 3 procents direktavkastning blir det:
150 000 kronor per år
Vid 4 procent:
200 000 kronor per år
Vid 5 procent:
250 000 kronor per år
Med 4 procents direktavkastning motsvarar det i genomsnitt ungefär:
16 667 kronor i månaden
För vissa kan det täcka en stor del av levnadskostnaderna.
För andra räcker det inte.
Det är därför ekonomisk frihet är ett personligt mål.
Du behöver inte ersätta hela lönen
Här tycker jag att diskussionen om ekonomisk frihet ibland blir onödigt svartvit.
Antingen arbetar man heltid eller så ska portföljen betala hela livet.
Det finns många steg däremellan.
Anta att dina utgifter är 25 000 kronor i månaden och portföljen ger dig 10 000 kronor.
Då behöver andra inkomster täcka 15 000 kronor.
Det kan ge möjlighet att arbeta mindre, byta arbete, studera, starta företag eller helt enkelt skapa större ekonomisk trygghet.
Utdelningarna behöver alltså inte ersätta hela inkomsten för att göra stor skillnad.
Hur bygger man kapitalet?
Att konstatera att man behöver flera miljoner kronor kan kännas ganska avlägset.
Därför tycker jag att det är bättre att dela upp målet.
Första målet kanske är:
10 000 kronor i utdelning per år
Sedan:
25 000 kronor
Sedan:
50 000 kronor
Och så vidare.
Samtidigt fortsätter du att månadsspara och återinvestera utdelningarna.
Då arbetar tre saker tillsammans:
dina nya insättningar
utdelningarna
avkastningen på kapitalet
Det är där tiden börjar få stor betydelse.
Vill du se vad olika månadssparanden kan bli över tid kan du läsa:
Hur mycket ska man spara varje månad?
Du kan också räkna själv:
Räkna på ditt sparande med ränta på ränta
Återinvestering gör stor skillnad
Så länge du fortfarande bygger portföljen behöver utdelningen inte lämna kontot.
Den kan köpa fler investeringar.
De nya investeringarna kan sedan ge ytterligare utdelningar.
De pengarna kan investeras igen.
Det är en viktig del av ränta på ränta effekten i en utdelningsportfölj.
I början kommer en stor del av portföljens utveckling från dina egna insättningar.
När kapitalet blir större kan avkastningen och utdelningarna få allt större betydelse.
Måste man bara äga utdelningsaktier?
Nej.
Det är fullt möjligt att bygga kapital med fonder, ETF:er, tillväxtbolag och andra investeringar och senare förändra portföljen när behovet av kassaflöde blir större.
Det går också att kombinera olika typer av investeringar.
Det viktiga är att portföljen har en tydlig uppgift.
En person som är 25 år och bygger kapital under flera decennier kan ha andra behov än någon som snart vill börja använda portföljens kassaflöde.
Det är också därför jag tycker att tidshorisonten måste finnas med när man diskuterar utdelningsinvesteringar.
Skatten påverkar hur mycket du faktiskt kan använda
När man räknar på ekonomisk frihet behöver man också komma ihåg skatten.
ISK och kapitalförsäkring beskattas enligt särskilda regler och skatten påverkas bland annat av kapitalunderlaget och gällande skatteregler.
Äger du utländska utdelningsaktier kan även utländsk källskatt bli relevant.
Jag har separata guider där jag går igenom detta mer noggrant:
ISK eller KF, vilket konto ska man välja?
Räkna ut ditt eget mål
Nu kan du göra beräkningen för din egen ekonomi.
Börja med hur mycket du skulle vilja få från portföljen varje månad.
Multiplicera beloppet med tolv.
Dela sedan årsbeloppet med den direktavkastning du vill använda i ditt räkneexempel.
Vill du ha 15 000 kronor i månaden blir årsbeloppet:
15 000 × 12 = 180 000 kronor
Vid 4 procents direktavkastning:
180 000 ÷ 0,04 = 4 500 000 kronor
Då har du ett konkret mål att arbeta mot.
På sajten finns också flera kalkylatorer där du kan räkna på kapital, utdelningar och hur lång tid det kan ta att nå olika mål:
Öppna mina kalkylatorer för sparande och investeringar
Vägen till ekonomisk frihet
För mig är det här den mest intressanta delen.
Att leva på utdelningar handlar inte bara om att nå ett visst antal miljoner.
Kapitalet kan skapa handlingsutrymme långt innan portföljen betalar alla dina utgifter.
5 000 kronor i månaden från portföljen kan göra skillnad.
10 000 kronor kan göra ännu större skillnad.
Och någonstans längs vägen kan relationen mellan arbete, tid och pengar börja förändras.
Det är också själva tanken bakom SYSTEMET.
Att skapa en struktur för sparandet, investeringarna och vägen mot ett kapital som så småningom kan ge större ekonomisk frihet.
Du behöver inte veta exakt hur ditt liv ser ut om tjugo år.
Du behöver veta åt vilket håll du vill gå.
Sedan kan du börja bygga.