När man jämför fonder är det lätt att fastna vid vilken fond som har gått bäst.
Men det finns en sak som vi faktiskt känner till redan innan vi investerar.
Avgiften. För ett konkret exempel på hur avgifter skiljer sig mellan automatiserade spartjänster kan du läsa jämförelsen mellan Lysa och Opti.
En skillnad på några tiondelar kan se nästan betydelselös ut. Men när pengarna får växa under 20, 30 eller 40 år förändras bilden. Se också min jämförelse av fondrobotar och deras avgifter.
Fondavgiften påverkar inte bara hur mycket du betalar i år. Pengarna som försvinner i avgift kan inte heller fortsätta växa i portföljen.
Så hur fungerar egentligen fondavgifter, vad är en låg avgift och hur mycket kan skillnaden bli över lång tid?
Det går vi igenom här.
Vad är en fondavgift?
Fondavgiften är kostnaden för att fonden förvaltas och administreras. Avgiften är särskilt viktig i sparformer med lägre förväntad avkastning, till exempel räntefonder. Läs gärna min guide till att välja den bästa räntefonden för ditt sparande.
När du äger en fond behöver du normalt inte få en separat faktura.
Kostnaden tas löpande ur fondens kapital och påverkar därför fondens värde.
Det gör avgiften mindre synlig än många andra kostnader.
Du ser inte varje månad hur pengar dras från ditt konto.
Men du betalar ändå.
Om två fonder skulle ha exakt samma utveckling före kostnader kommer fonden med lägre kostnader lämna mer av avkastningen till dig som sparare.
Hur betalas fondavgiften?
Fondavgiften anges vanligtvis som en procentsats per år.
Anta att en fond har en avgift på 0,20 procent.
Om du har 100 000 kronor investerade motsvarar 0,20 procent ungefär 200 kronor per år, om vi förenklar och antar att kapitalet ligger still under året.
Har du 1 miljon kronor investerade motsvarar samma procentsats ungefär 2 000 kronor.
Kostnaden beror alltså både på avgiften och hur stort kapital du har investerat.
När kapitalet växer blir också avgiften större räknat i kronor.
Förvaltningsavgift och total kostnad
När du jämför fonder kan du stöta på flera olika kostnadsbegrepp.
Ett vanligt begrepp är förvaltningsavgift.
Den beskriver kostnaden för själva förvaltningen av fonden.
Men fonden kan även ha andra löpande kostnader.
Därför är det bra att inte enbart titta på ett enda avgiftsmått när du jämför två fonder.
Fondbolag och fondplattformar redovisar kostnader på olika sätt beroende på vilket mått du tittar på.
Det viktiga är att försöka jämföra samma kostnadsmått mellan fonderna.
Vad kostar 0,2 procent?
Procentsatser gör fondavgifter svårare att känna intuitivt.
Vi översätter därför avgiften till kronor.
Om kapitalet är 100 000 kronor blir en förenklad årlig kostnad:
0,20 procent: cirka 200 kronor
0,50 procent: cirka 500 kronor
1,00 procent: cirka 1 000 kronor
1,50 procent: cirka 1 500 kronor
Med ett kapital på 1 miljon kronor blir motsvarande belopp:
0,20 procent: cirka 2 000 kronor
0,50 procent: cirka 5 000 kronor
1,00 procent: cirka 10 000 kronor
1,50 procent: cirka 15 000 kronor
Nu börjar skillnaden bli lättare att se.
Men det här visar fortfarande bara kostnaden under ungefär ett år.
Den verkligt intressanta effekten kommer när vi lägger till tid.
Fondavgiften kostar mer än själva avgiften
Anta att 1 000 kronor försvinner ur ditt sparande i en kostnad.
Då har du inte bara förlorat möjligheten att använda dessa 1 000 kronor idag.
Pengarna kan inte heller skapa någon framtida avkastning.
Det är här ränta på ränta får betydelse.
Kapital som stannar kvar i portföljen kan fortsätta växa.
Kapital som lämnar portföljen kan inte göra det.
Därför kan en liten årlig kostnad skapa en betydligt större skillnad efter flera decennier.
Vill du förstå mekanismen bakom detta kan du läsa:
Ränta på ränta, så växer dina pengar över tid
Du kan också testa olika antaganden själv:
Öppna min ränta på ränta kalkylator
Ett konkret exempel
Vi tar två personer.
Båda börjar från noll.
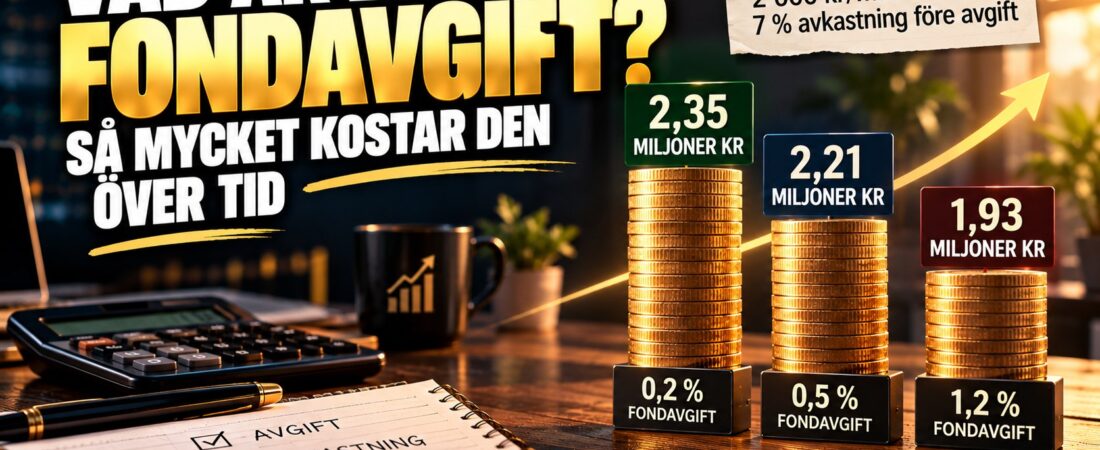
Båda sparar 2 000 kronor i månaden.
Båda sparar i 30 år.
Vi antar att investeringarna ger 7 procent per år före fondavgiften.
Den första fonden kostar 0,20 procent per år.
Den andra kostar 1,20 procent.
För att göra exemplet enkelt räknar vi med en ungefärlig nettoavkastning på 6,8 respektive 5,8 procent per år.
Efter 30 år blir skillnaden stor.
Med 6,8 procents årlig avkastning växer sparandet till ungefär 2,36 miljoner kronor.
Med 5,8 procent blir slutvärdet ungefär 1,97 miljoner kronor.
Skillnaden är omkring 390 000 kronor.
Båda personerna har satt in lika mycket pengar.
Skillnaden kommer från en enda procentenhet i årlig avkastning i det förenklade räkneexemplet.
Det visar varför avgiften blir särskilt viktig när spartiden är lång.
Vad händer efter 40 år?
Ju längre tiden går, desto större kan skillnaden bli.
Vi använder samma exempel.
2 000 kronor i månaden.
7 procent före avgift.
Den billigare fonden ger i vårt förenklade exempel 6,8 procent efter avgiften.
Den dyrare ger 5,8 procent.
Efter 40 år blir skillnaden betydligt större än efter 30 år.
Det beror på att även avkastningen på tidigare avkastning påverkas.
Det är därför några tiondelar i avgift kan kännas små idag och samtidigt vara värda att ta på allvar för den som sparar under flera decennier.
Varför har olika fonder olika avgifter?
Fonder förvaltas på olika sätt.
En indexfond försöker vanligtvis följa ett bestämt index.
Det kräver normalt färre aktiva investeringsbeslut.
En aktiv fond har ofta förvaltare och analytiker som försöker välja vilka företag fonden ska investera i.
Det arbetet kostar pengar.
Aktivt förvaltade fonder har därför ofta högre avgifter än breda indexfonder.
Vill du förstå skillnaden mer ingående kan du läsa:
Indexfond eller aktiv fond? Vad är skillnaden?
Och här går jag igenom indexfonder från grunden:
Vad är en indexfond? Så fungerar indexfonder
Är en dyr fond automatiskt dålig?
Nej.
Avgiften berättar vad fonden kostar.
Den berättar inte automatiskt vilken framtida avkastning fonden kommer ge.
En aktiv fond kan utvecklas bättre än sitt jämförelseindex.
Om den gör det med tillräckligt stor marginal kan den högre kostnaden vara värd att betala.
Problemet är att du inte känner till framtiden när du väljer fond.
Den högre avgiften vet du däremot att du kommer betala så länge du äger fonden och avgiften ligger kvar på samma nivå.
Det gör kostnaden till en viktig del av analysen.
Är en billig fond automatiskt bra?
Inte heller.
En fond blir inte bra bara för att den är billig.
Anta att du vill ha bred global exponering.
Då hjälper det inte särskilt mycket att hitta en extremt billig fond om den investerar på en helt annan marknad än den du vill äga.
Du behöver därför börja med vad fonden faktiskt gör.
Vilken marknad investerar den på?
Vilket index följer den?
Vilka företag äger den?
Hur koncentrerad är fonden?
När du har hittat fonder som fyller samma funktion blir avgiften mycket mer användbar som jämförelse.
Vad är en låg fondavgift?
Det finns ingen procentsats som automatiskt är låg eller hög för alla typer av fonder.
Olika fondkategorier har olika förutsättningar.
En bred indexfond på en stor utvecklad marknad kan ofta förvaltas mycket billigt.
En mer specialiserad fond kan ha högre kostnader.
En aktiv fond kan också ta mer betalt för analys och förvaltning.
Därför bör frågan egentligen vara:
Är avgiften rimlig för det jag får?
Det är en bättre fråga än att försöka hitta en enda procentsats som ska gälla för alla fonder.
Avgiften blir viktigare när kapitalet växer
När du precis har börjat spara kan skillnaden i kronor vara liten.
Anta att du har 10 000 kronor investerade.
En avgiftsskillnad på 0,5 procentenheter motsvarar ungefär 50 kronor under ett år om kapitalet ligger still.
Det känns kanske inte särskilt viktigt.
Men efter många års sparande kanske kapitalet har vuxit till 2 miljoner kronor.
Samma skillnad på 0,5 procentenheter motsvarar då ungefär 10 000 kronor under ett år.
Vid 5 miljoner kronor motsvarar den ungefär 25 000 kronor.
Procentsatsen är densamma.
Beloppet är något helt annat.
Fondavgift och månadssparande
För den som månadssparar är det lätt att fokusera på hur mycket som sätts in varje månad.
Det är viktigt.
Men spartiden och kostnaderna påverkar också slutresultatet.
Ett regelbundet sparande som får fortsätta länge kan bygga ett stort kapital.
När kapitalet växer blir varje tiondel i årlig kostnad mer värd i kronor.
Vill du se hur olika sparbelopp kan utvecklas över tid har jag räknat på flera nivåer här:
Hur mycket ska man spara varje månad?
Fondavgift i en globalfond
Globalfonder är ett bra område att titta på eftersom många svenska sparare använder dem som grund i sitt fondsparande.
Det finns flera billiga globala indexfonder.
Men fonderna är inte identiska.
De kan följa olika index.
De kan ha olika hållbarhetsfilter.
De kan innehålla olika antal företag.
Och de kan ha olika avgifter.
Jag går igenom hur globalfonder fungerar här:
Vad är en globalfond? Så fungerar globalfonder
Jag har också jämfört två populära alternativ:
Avanza Global eller Länsförsäkringar Global Index
I den jämförelsen blir avgiften en konkret del av beslutet.
Fondavgift eller courtage?
Fondavgift och courtage är två olika kostnader.
Fondavgiften är en löpande kostnad för fonden.
Courtage är en kostnad som kan uppstå när du köper eller säljer börshandlade värdepapper.
Vanliga fonder köps ofta utan courtage hos svenska fondplattformar.
ETF:er handlas däremot på börsen och där kan courtage och skillnaden mellan köp och säljkurs få betydelse.
Vill du förstå skillnaden mellan vanliga fonder och ETF:er kan du läsa:
ETF eller fond, vad är skillnaden och vad ska man välja?
Ska man byta fond för 0,1 procent lägre avgift?
Inte automatiskt.
En skillnad på 0,1 procentenheter är värd att förstå.
Men fondens innehåll kan vara viktigare.
Två fonder med olika index kan utvecklas olika.
Att byta fond enbart för att spara en tiondel kan därför förändra mer än bara kostnaden.
Jämför först vad fonderna äger och vilken funktion de har i portföljen.
Om två fonder ger mycket liknande exponering blir avgiftsskillnaden mer relevant.
Tre saker att kontrollera när du jämför fondavgifter
Jag skulle framför allt kontrollera tre saker.
Jämför du fonder som gör ungefär samma sak?
En globalfond bör inte bedömas enbart mot en smal Sverigefond.
Jämför du samma kostnadsmått?
Se till att procentsatserna faktiskt beskriver jämförbara kostnader.
Vad får du för den högre avgiften?
Om en fond kostar betydligt mer bör du förstå varför.
Det gäller särskilt aktivt förvaltade fonder.
Avgiften är en av få saker du faktiskt kan påverka
Ingen vet exakt hur börsen kommer utvecklas nästa år.
Ingen vet vilken fond som kommer ligga högst på avkastningslistan om tio år.
Du kan däremot kontrollera vad du betalar.
Du kan välja hur mycket du sparar.
Du kan välja hur länge du låter pengarna arbeta.
Du kan välja hur komplicerad portföljen ska vara.
Det är därför fondavgiften är värd att förstå.
En tiondel här och där kommer inte avgöra hela din ekonomiska framtid.
Men när stora belopp får växa under lång tid kan återkommande kostnader bli betydande.
Och precis som med ränta på ränta är tiden det som förstärker effekten.
Nästa gång du jämför två fonder kan du därför ställa tre enkla frågor.
Vad äger jag?
Vad kostar det?
Vad får jag för kostnaden?
Det räcker långt.
Vill du fortsätta läsa om hur du bygger ett enkelt fondsparande:
Vill du förstå skillnaden mellan passiv och aktiv förvaltning:
Vill du räkna på ditt eget långsiktiga sparande: